Domain qmme.de kaufen?
Wir ziehen mit dem Projekt
qmme.de um.
Sind Sie am Kauf der Domain
qmme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qmme.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V313,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gardena Hauswasserwerk »3800 Silent«, hohe EffizienzLeistung und Förderdaten Die elektrisch angetriebene Pumpe erreicht ca. 600 W Antriebsleistung und liefert ein Fördervolumen von ca. 3.800 l/h bei einer maximalen Förderhöhe von ca. 39 m . Diese Kennzahlen sind für die Auslegung von Beregnungszonen und für die Bereitstellung von Brauchwasser maßgeblich. Bei der Planung empfiehlt es sich, Rohrnetzverluste und Höhenunterschiede zu berücksichtigen, damit die gewünschte Durchflussmenge an den Verbrauchsstellen ankommt. Vorratstank und Membran Der integrierte 21 l Vorratstank enthält eine Hochleistungsmembran, die laut Hersteller mindestens fünf Jahre wartungsfrei arbeitet. Der Tank sorgt für konstanten Druck bei wechselnden Entnahmeleistungen und reduziert Schaltzyklen der Pumpe. Die große Einfüllöffnung und das Ablassventil erleichtern Befüllen und Wartung sowie Maßnahmen zur Frostsicherung. Geräuschreduzierung und Standfestigkeit Das Kunststoffgehäuse mit geräuschhemmender Konstruktion reduziert die Lautstärke auf maximal 47 dBA in 5 m Entfernung, wodurch das Gerät auch in der Nähe von Wohnbereichen eingesetzt werden kann. Gummifüße dämpfen Vibrationen und sichern einen festen Stand; der Standfuß lässt sich bei Bedarf verdeckt verschrauben. Schutzfunktionen und Materialausstattung Zur Sicherheit sind Rückschlagventil und Thermoschutzschalter bereits integriert. Die Kopplung zwischen Pumpe und Tank ist aus Edelstahl gefertigt, die Innenhaut des Tanks besteht aus mehrlagigem Material, das gegen Korrosion schützt. Keramische Dichtsysteme und ein integrierter Filter erhöhen die Betriebssicherheit und schützen die Pumpe vor Schmutzpartikeln. Produktmerkmale Merkmal Wert Leistung ca. 600 W Fördervolumen ca. 3.800 l/h Förderhöhe ca. 39 m Arbeitsdruck ca. 3,9 bar Wassertankvolumen 21 l Lautstärke max. 47 dBA in 5 m Entfernung Maße ca. L 49,0 x B 28,0 x H 58,0 cm Gewicht ca. 10,8 kg Länge Anschlusskabel ca. 1,5 m Material Edelstahl Kopplung, mehrlagige Innenhaut Tank Schutz Thermoschutzschalter Lieferumfang nicht angegeben FAQ Für welche Anwendungen eignet sich das Hauswasserwerk am besten? Das Gerät ist für Bewässerungssysteme, die Versorgung von Haushaltsverbrauchern mit Brauchwasser und allgemeine Förderaufgaben in Haus und Garten ausgelegt; es deckt mittlere Förderanf innerhalb dieses Zeitraums muss keine Luft nachgefüllt und keine Membran ausgetauscht werden. Welche Schutzfunktionen bietet das Gerät? Das Hauswasserwerk verfügt über einen Thermoschutzschalter zum Motorschutz sowie über ein keramisches Dichtsystem und einen integrierten Filter zur Erhöhung der Betriebssicherheit. Wer hilft bei Fragen zur Auswahl oder Installation? Bei Fragen zur passenden Auslegung oder Installation hilft der Kundenservice von Lidl Online gern weiter; ergänzende Informationen und Ersatzteile gibt es über die Gardena Hotline und die Produktregistrierung des Herstellers.234,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
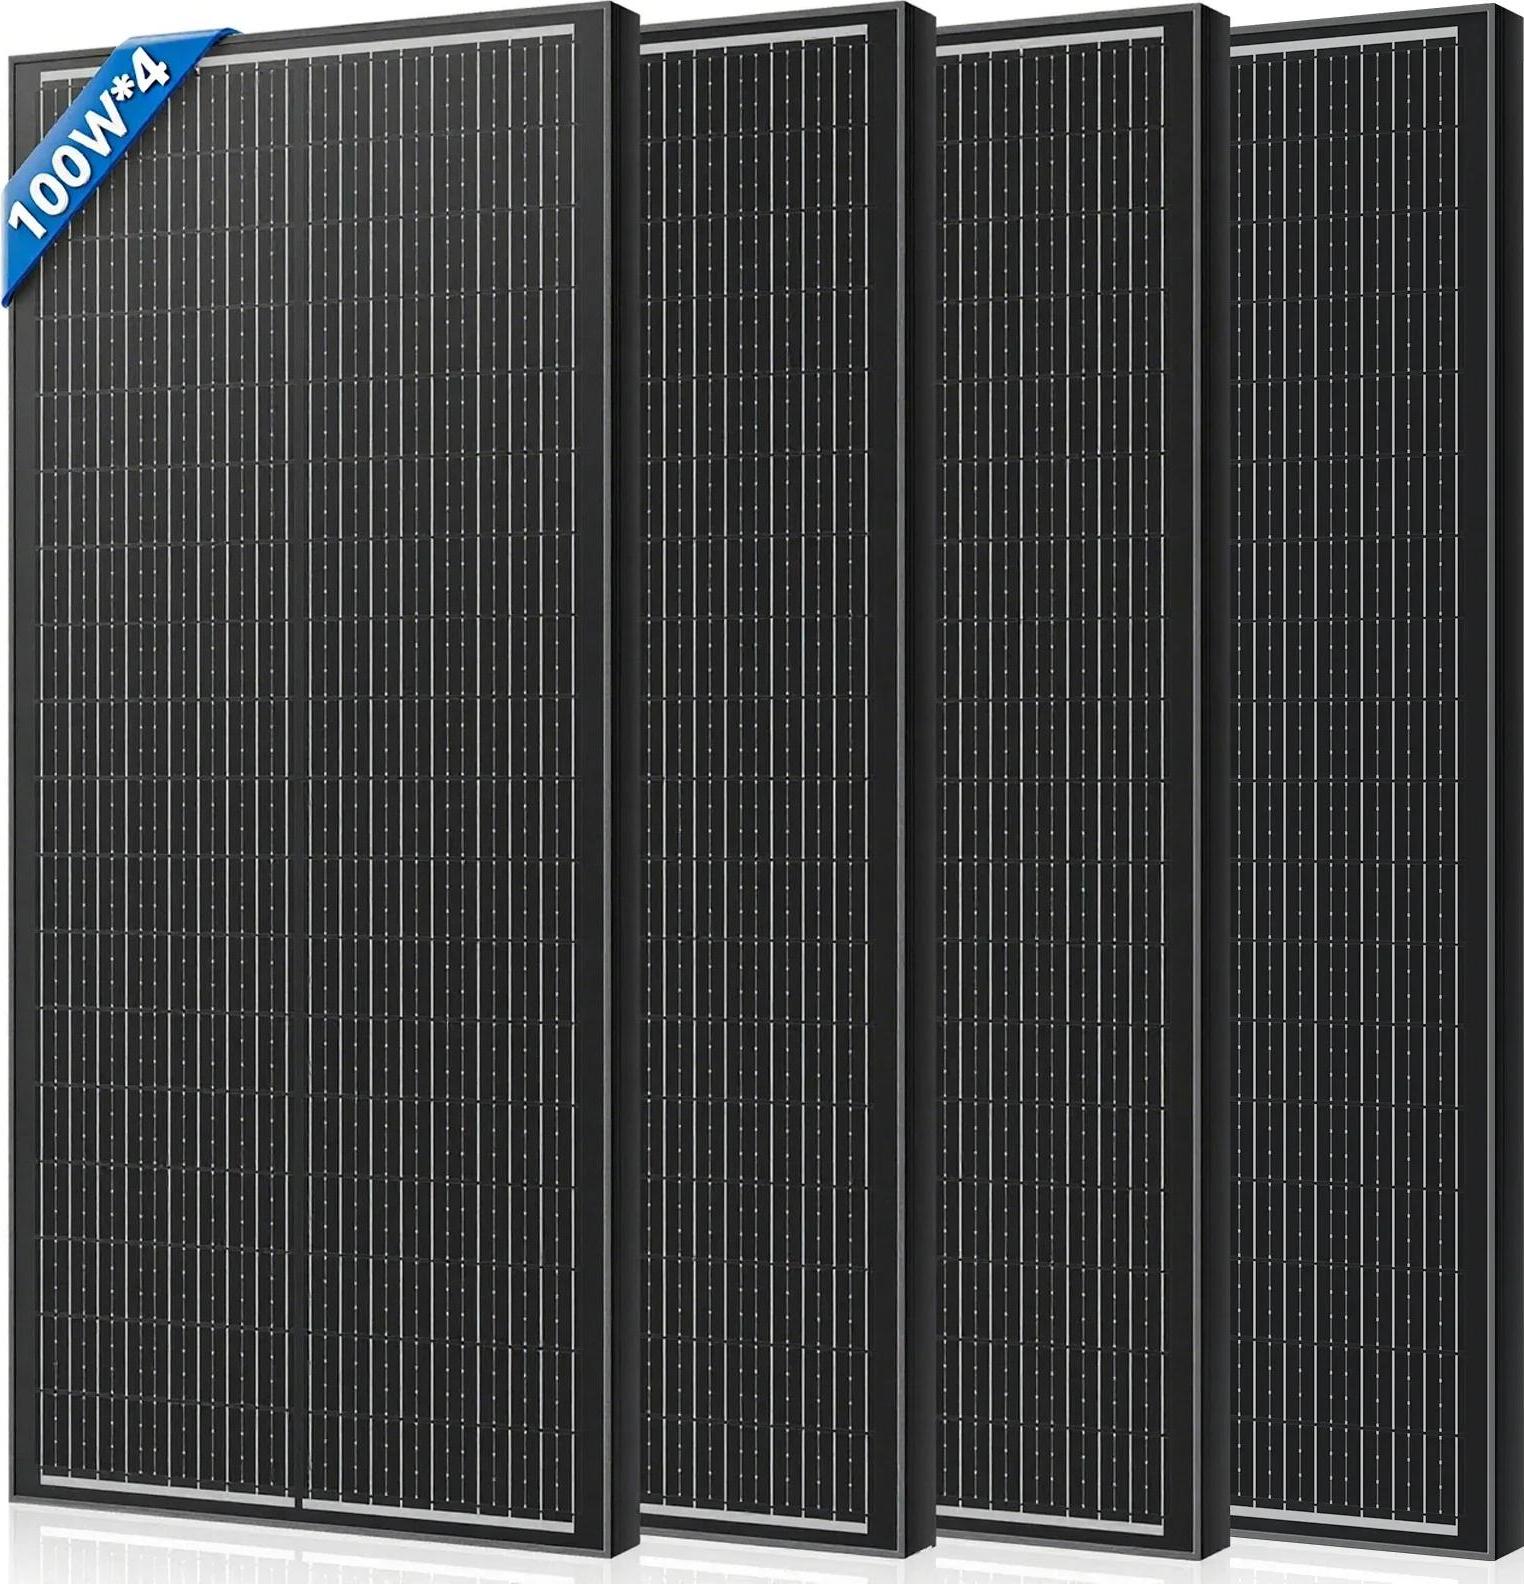
Solarpanel, monokristallines Silizium, hohe Effizienz, 400Weffiziente energieumwandlung: nutzt fortschrittliche technologie für eine optimale energieabsorption und stellt sicher, dass sie das beste aus ihrer energiequelle herausholen.vielseitige energiequelle: ideal für eine vielzahl von anwendungen, von der netzunabhängigen lebensweise bis zur verbesserung ihrer gartenund wohnmobilerfahrungen.robustes design: entwickelt, um rauen wetterbedingungen standzuhalten und zuverlässige leistung unabhängig von der umgebung zu bieten.tragbar und kompakt: für einfache installation und transport konzipiert, was es zu einer praktischen wahl für sowohl innenals auch außenanwendungen macht.benutzerfreundlich: verfügt über krokodilklemmen für unkomplizierte verbindungen zu geräten, was ihren einrichtungsprozess vereinfacht. Spezifikation: material: monokristallines siliziumabmessungen: 100wmaximale leistungsspannung: 19,5vmaximaler strom: 5,13aleerlaufspannung: 23,4vkurzschlussstrom: 5,64amaximale systemspannung: dc1000veffizienz: 24%betriebstemperaturbereic350,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **


Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
AIDA64 Network AuditAIDA64 Network Audit – Hard- und Software aller Windows-PCs automatisch inventarisieren Mit AIDA64 Network Audit erfassen Sie die komplette Hard- und Software aller Windows-Rechner im Firmennetz – vom Arbeitsspeicher jedes Clients bis zur installierten Software auf dem Server. Die Lösung richtet sich an IT-Abteilungen, Systemhäuser und Managed Service Provider, die ihre Infrastruktur dokumentieren, Lizenzen im Blick behalten und Hardware-Investitionen planen müssen. Ihr größter Vorteil: Die Inventarisierung läuft per Kommandozeile vollautomatisch und speichert die Ergebnisse direkt in einer SQL-Datenbank. Network Audit ist die auf Inventar spezialisierte Edition der AIDA64-Produktfamilie und gehört zu den gefragtesten IT-Tools für Netzwerkadministratoren . Schnellnavigation Funktionen Für wen? Editionen Lieferung Lizenz Systemanforderungen FAQ Netzwerk-Inventarisierung mit AIDA64: Funktionen und Nutzen Statt jeden Rechner einzeln zu prüfen, sammelt AIDA64 Network Audit die Daten zentral ein und bereitet sie für Entscheidungen auf. Laut Hersteller greift die Hardware-Erkennung auf eine Datenbank mit über 250.000 Einträgen zurück. Hardware-Inventar ohne Schraubenzieher Prozessor, Arbeitsspeicher, Festplatten, Mainboard und Peripherie werden exakt erkannt, ohne ein Gehäuse zu öffnen. Ideal für die Planung von Aufrüstungen und Neuanschaffungen. Software- und Lizenzüberblick Installierte Programme, Lizenzschlüssel, Dienste, Autostart-Einträge und Windows-Einstellungen landen in einer Liste. Unlizenzierte oder vergessene Software fällt sofort auf. Vollautomatisch per Kommandozeile Per Anmeldeskript oder geplantem Task läuft das Audit auf jedem Client im Hintergrund. Niemand muss vor Ort sein oder einen Rechner anfassen. Berichte in CSV, XML oder SQL Ergebnisse speichern Sie in offenen Formaten oder direkt in einer SQL-Datenbank, etwa zur Weiterverarbeitung in Ihrem Ticket- oder Asset-System. Audit Manager mit Statistiken Der Audit Manager wertet alle Snapshots aus und zeigt in Diagrammen, wie Hardware und Software im Netzwerk verteilt sind. Änderungen sofort erkennen Der Change Manager vergleicht Snapshots verschiedener Zeitpunkte. Netzwerk-Warnungen melden in Echtzeit, wenn Hardware ausgebaut oder Software installiert wird. So sehen Sie zum Beispiel auf einen Blick, auf wie vielen Rechnern noch eine veraltete Version von Microsoft Office läuft und wo ein Update oder eine Neulizenzierung ansteht. Für wen eignet sich AIDA64 Network Audit? IT-Abteilungen im Mittelstand Vollständige Bestandsaufnahme für Budgetplanung, Lizenzaudits und Hardware-Erneuerung. Systemhäuser & MSPs Kundennetze dokumentieren, Änderungen nachweisen und Angebote auf Basis echter Daten erstellen. Behörden & Schulen Nachvollziehbare Inventarlisten für Prüfungen und Ausschreibungen. Lizenziert wird nach Anzahl der erfassten Rechner. Inventarisiert werden dabei nicht nur Arbeitsplätze, sondern auch Systeme mit Windows Server bis zur Version 2022. Wichtig: Network Audit erfasst und überwacht, steuert aber keine Rechner fern. Wer zusätzlich Support am Bildschirm der Anwender leisten möchte, kombiniert das Audit mit einer passenden Fernwartungssoftware oder wählt die Business Edition. AIDA64 Network Audit im Vergleich zu Extreme, Engineer und Business Network Audit ist auf Inventarisierung spezialisiert. Benchmarks, Stabilitätstests und Fernsteuerung bieten die anderen Editionen. Funktion AIDA64 Extreme AIDA64 Engineer AIDA64 Network Audit AIDA64 Business Kommerzielle Nutzung ✘ ✔ ✔ ✔ Diagnose Hardware-Analyse ✔ ✔ ✔ ✔ Software- & Windows-Details ✔ ✔ ✔ ✔ Overclock-Informationen ✔ ✔ ✘ ✔ Systemstabilitätstest ✔ ✔ ✘ ✔ Monitor-Diagnose ✔ ✔ ✘ ✔ CPU-, Speicher- & Festplatten-Benchmarks ✔ ✔ ✘ ✔ Hardware-Überwachung Sensor-Überwachung ✔ ✔ ✔ ✔ Sensorprotokollierung & Benachrichtigungen ✔ ✔ ✘ ✔ OSD-Panel & Desktop-Gadget ✔ ✔ ✘ ✔ Externe LCD- & VFD-Unterstützung ✔ ✔ ✘ ✔ Smartphone- & Tablet-Integration ✔ ✔ ✘ ✔ Betriebszeit- & Ausfallstatistik ✔ ✔ ✔ ✔ Netzwerkaudit Kommandozeilen-Automatisierung ✘ ✔ ✔ ✔ CSV- & XML-Berichte ✘ ✔ ✔ ✔ SQL-Datenbankausgabe ✘ ✘ ✔ ✔ Software-Audit mit Dateiscanner ✘ ✘ ✔ ✔ Remote-Funktionen Grafische Fernsteuerung ✘ ✘ ✘ ✔ Remote-Benutzerüberwachung ✘ ✘ ✘ ✔ Remote-Festplattenüberwachung ✘ ✘ ✘ ✔ Remote-Virendatenbanküberwachung ✘ ✘ ✘ ✔ Automatische Fernberichte ✘ ✘ ✘ ✔ Unternehmensfunktionen Netzwerk-Warnungen ✘ ✘ ✔ ✔ Audit-Manager ✘ ✘ ✔ ✔ Änderungsverfolgung ✘ ✘ ✔ ✔ Ingenieur-Funktionen ACPI-Browser, DRAM-Timings ✘ ✔ ✘ ✔ Logische Prozessorunterstützung 256 2048 2048 2048 Kurz gesagt: Wer nur inventarisieren und Änderungen nachverfolgen möchte, fährt mit Network Audit am günstigsten. Wer zusätzlich Benchmarks oder Fernsteuerung braucht, greift zur Business Edition. Lieferung und Aktivierung 1 · Bestellung Anzahl der zu erfassenden Rechner wählen und Bestellung abschließen. 2 · Lizenzschlüssel Der Key kommt per E-Mail. Sie können gegen Aufpreis auch einen Versand über USB-Datenträger bevo...139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
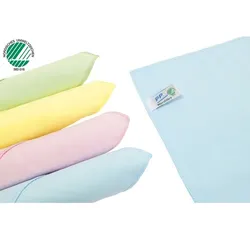
Microfasertuch Pfennig Clino MicroUltra 31x38 cm rot Top Qualität mit Nordic Swan Umwelt-ZertifizierungDurch die Zertifizierung mit dem Nordischen Umweltzeichen Version 2.0, belegt das Tuch seine ökonomische Qualität. Hinzu kommt eine Keimreduzierung um über 99 %, die bereits beim Einsatz nur mit Wasser erreicht wird (Testmethode DGMH 2001. Standardmethode 14). Das Tuch ist geeignet für alle nicht strukturierten Oberflächen. Dazu zählen: Glas- und Spiegelflächen, Bildschirme Oberflächen elektronischer Geräte. Clino MicroUltra ist für die Trocken- und Feuchtreinigung anwendbar. Material: Polyester/Nylon (80:20) waschbar bis max. 95°C Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V313,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gardena Hauswasserwerk »3800 Silent«, hohe EffizienzLeistung und Förderdaten Die elektrisch angetriebene Pumpe erreicht ca. 600 W Antriebsleistung und liefert ein Fördervolumen von ca. 3.800 l/h bei einer maximalen Förderhöhe von ca. 39 m . Diese Kennzahlen sind für die Auslegung von Beregnungszonen und für die Bereitstellung von Brauchwasser maßgeblich. Bei der Planung empfiehlt es sich, Rohrnetzverluste und Höhenunterschiede zu berücksichtigen, damit die gewünschte Durchflussmenge an den Verbrauchsstellen ankommt. Vorratstank und Membran Der integrierte 21 l Vorratstank enthält eine Hochleistungsmembran, die laut Hersteller mindestens fünf Jahre wartungsfrei arbeitet. Der Tank sorgt für konstanten Druck bei wechselnden Entnahmeleistungen und reduziert Schaltzyklen der Pumpe. Die große Einfüllöffnung und das Ablassventil erleichtern Befüllen und Wartung sowie Maßnahmen zur Frostsicherung. Geräuschreduzierung und Standfestigkeit Das Kunststoffgehäuse mit geräuschhemmender Konstruktion reduziert die Lautstärke auf maximal 47 dBA in 5 m Entfernung, wodurch das Gerät auch in der Nähe von Wohnbereichen eingesetzt werden kann. Gummifüße dämpfen Vibrationen und sichern einen festen Stand; der Standfuß lässt sich bei Bedarf verdeckt verschrauben. Schutzfunktionen und Materialausstattung Zur Sicherheit sind Rückschlagventil und Thermoschutzschalter bereits integriert. Die Kopplung zwischen Pumpe und Tank ist aus Edelstahl gefertigt, die Innenhaut des Tanks besteht aus mehrlagigem Material, das gegen Korrosion schützt. Keramische Dichtsysteme und ein integrierter Filter erhöhen die Betriebssicherheit und schützen die Pumpe vor Schmutzpartikeln. Produktmerkmale Merkmal Wert Leistung ca. 600 W Fördervolumen ca. 3.800 l/h Förderhöhe ca. 39 m Arbeitsdruck ca. 3,9 bar Wassertankvolumen 21 l Lautstärke max. 47 dBA in 5 m Entfernung Maße ca. L 49,0 x B 28,0 x H 58,0 cm Gewicht ca. 10,8 kg Länge Anschlusskabel ca. 1,5 m Material Edelstahl Kopplung, mehrlagige Innenhaut Tank Schutz Thermoschutzschalter Lieferumfang nicht angegeben FAQ Für welche Anwendungen eignet sich das Hauswasserwerk am besten? Das Gerät ist für Bewässerungssysteme, die Versorgung von Haushaltsverbrauchern mit Brauchwasser und allgemeine Förderaufgaben in Haus und Garten ausgelegt; es deckt mittlere Förderanf innerhalb dieses Zeitraums muss keine Luft nachgefüllt und keine Membran ausgetauscht werden. Welche Schutzfunktionen bietet das Gerät? Das Hauswasserwerk verfügt über einen Thermoschutzschalter zum Motorschutz sowie über ein keramisches Dichtsystem und einen integrierten Filter zur Erhöhung der Betriebssicherheit. Wer hilft bei Fragen zur Auswahl oder Installation? Bei Fragen zur passenden Auslegung oder Installation hilft der Kundenservice von Lidl Online gern weiter; ergänzende Informationen und Ersatzteile gibt es über die Gardena Hotline und die Produktregistrierung des Herstellers.234,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Solarpanel, monokristallines Silizium, hohe Effizienz, 400Weffiziente energieumwandlung: nutzt fortschrittliche technologie für eine optimale energieabsorption und stellt sicher, dass sie das beste aus ihrer energiequelle herausholen.vielseitige energiequelle: ideal für eine vielzahl von anwendungen, von der netzunabhängigen lebensweise bis zur verbesserung ihrer gartenund wohnmobilerfahrungen.robustes design: entwickelt, um rauen wetterbedingungen standzuhalten und zuverlässige leistung unabhängig von der umgebung zu bieten.tragbar und kompakt: für einfache installation und transport konzipiert, was es zu einer praktischen wahl für sowohl innenals auch außenanwendungen macht.benutzerfreundlich: verfügt über krokodilklemmen für unkomplizierte verbindungen zu geräten, was ihren einrichtungsprozess vereinfacht. Spezifikation: material: monokristallines siliziumabmessungen: 100wmaximale leistungsspannung: 19,5vmaximaler strom: 5,13aleerlaufspannung: 23,4vkurzschlussstrom: 5,64amaximale systemspannung: dc1000veffizienz: 24%betriebstemperaturbereic350,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kober, Martina: Industriebetriebslehre - Management betrieblicher ProzesseIndustriebetriebslehre - Management betrieblicher Prozesse , Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 19. Auflage 2024, Erscheinungsjahr: 20241109, Titel der Reihe: Industriebetriebslehre##, Autoren: Körner, Peter~Nolden, Rolf-Günther, Redaktion: Nolden, Rolf-Günther, Edition: NED, Auflage: 24019, Auflage/Ausgabe: 19. Auflage 2024, Seitenzahl/Blattzahl: 748, Keyword: Schülerband; Unterrichtswerke; Industriekaufmann/-kauffrau, Fachschema: Industriebetriebslehre / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 177, Breite: 242, Höhe: 39, Gewicht: 1444, Produktform: Gebunden, Genre: Schule und Lernen,50,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.